Просмотр новости
Найдите то, что Вас интересует
 Спутники
 РН
 SpaceX
 Роскосмос
 NASA
СпутникиРНSpaceXРоскосмосNASALekarz dentysta, pracujący przy mikroskopie zabiegowym chciał zaliczyć zakup soczewek kontaktowych do kosztów uzyskania przychodów. Taką możliwość przeanalizował Dyrektor Krajowej Informacji Skarbowej
Źródło: kis.gov.pl/infodent24.pl Opublikowano: 22-10-2026, 14:04 | Aktualizacja: 22-10-2026, 14:04
Dodaj do zaufanych źródeł w Google
Dzięki temu zobaczysz w Google więcej informacji od portalu InfoDent24.pl
Lekarz dentysta, pracujący przy mikroskopie zabiegowym chciał zaliczyć zakup soczewek kontaktowych do kosztów uzyskania przychodów. Taką możliwość przeanalizował Dyrektor Krajowej Informacji Skarbowej
REKLAMA
Współczesna stomatologia opiera się na precyzji, mikroskopach zabiegowych i nowoczesnych technologiach. Dla lekarzy dentystów oznacza to jednak nie tylko inwestycje w sprzęt, ale i codzienne wyzwania ergonomiczne.
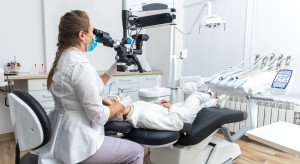
Problem, z którym mierzą się specjaliści branży stomatologicznej, doskonale ilustruje niedawna sprawa rozpatrywana przez organy podatkowe. Z wnioskiem o wydanie interpretacji indywidualnej wystąpił lekarz dentysta prowadzący własną działalność gospodarczą. W swojej praktyce na co dzień wykorzystuje on mikroskop zabiegowy, który wymaga niezwykłej precyzji i idealnej ostrości widzenia.
Z uwagi na wadę wzroku lekarz stanął przed istotnym dla niego problemem: fakt, że nosił tradycyjne okulary sprawił mu trudności w korzystaniu z mikroskopu.
Wymóg wykonywania zabiegów zgodnie z najwyższymi standardami sztuki medycznej i z należytą starannością zmuszał dentystę do stosowania soczewek kontaktowych.
Dodatkowym czynnikiem ryzyka w gabinecie stomatologicznym jest specyficzne środowisko pracy – podczas opracowywania tkanek zębów w powietrzu unosi się aerozol oraz drobne cząstki materiałów, co dodatkowo naraża narząd wzroku.
Zdaniem lekarza, zakup soczewek nie wynikał wyłącznie z prywatnych potrzeb korygowania wady wzroku, lecz wprost ze specyfiki technologii wykorzystywanej w działalności gospodarczej.
Jak się okazuje, nawet jeśli specyfika zawodu – praca w powiększeniu oraz w środowisku pełnym aerozoli – uniemożliwia korzystanie z tradycyjnych okularów, fiskus ma specyficzny pogląd na taką sytuację.
Dyrektor Krajowej Informacji Skarbowej wydał jednoznaczną interpretację, w której odmówił stomatologom prawa do rozliczania zakupu soczewek kontaktowych w ramach kosztów uzyskania przychodów.
W uzasadnieniu wskazał, że kluczowym kryterium przy zaliczaniu wydatków do kosztów uzyskania przychodów (zgodnie z art. 22 ust. 1 ustawy o PIT) jest istnienie wyraźnego, obiektywnego związku przyczynowo - skutkowego pomiędzy wydatkiem a osiąganym przychodem.
Organ podatkowy podkreślił, że:
Fiskus zaznaczył, że choć podatnik wykorzystuje soczewki podczas pracy w gabinecie, to sam zakup jest uwarunkowany przede wszystkim stanem zdrowia. W konsekwencji próba odliczenia takich wydatków od podstawy opodatkowania oznacza próbę przerzucenia prywatnych kosztów egzystencji na Skarb Państwa.
Interpretacja ta wpisuje się w długą linię rygorystycznych orzeczeń dotyczących wydatków medycznych i ochronnych osób samozatrudnionych.
Mimo że przepisy BHP wymieniają soczewki kontaktowe w pewnych specyficznych warunkach jako środki ochrony, prawo podatkowe w Polsce rygorystycznie oddziela wydatki na leczenie i korekcję wad wzroku od kosztów prowadzenia firmy.
Dla lekarzy dentystów, którzy ze względu na specyfikę pracy przy mikroskopach czy lupach stomatologicznych muszą inwestować w alternatywne formy korekcji wzroku, oznacza to jedno: koszty te muszą w całości pokrywać z własnej kieszeni, bez możliwości pomniejszenia podatku dochodowego.
Sygnatura akt: 0113-KDIPT2-1.4011.706.2026.1.RK
©
Materiał chroniony prawem autorskim - zasady przedruków określa regulamin.