Просмотр новости
Найдите то, что Вас интересует
 Спутники
 РН
 SpaceX
 Роскосмос
 NASA
СпутникиРНSpaceXРоскосмосNASAВ этом году рынок страхования пережил значительные изменения. Снижение ключевой ставки ЦБ привело к сокращению инвестиционного дохода страховых компаний, увеличилось количество сделок M&A, появились новые нормы профильного закона. О том, как будут меняться структура рынка и бизнес-процессы страховщиков, какие мероприятия помогут снизить убыточность ОСАГО для участников рынка, чем определяется стоимость страховой компании, в интервью “Ъ” рассказал гендиректор «АльфаСтрахования» Владимир Скворцов.
В этом году рынок страхования пережил значительные изменения. Снижение ключевой ставки ЦБ привело к сокращению инвестиционного дохода страховых компаний, увеличилось количество сделок M&A, появились новые нормы профильного закона. О том, как будут меняться структура рынка и бизнес-процессы страховщиков, какие мероприятия помогут снизить убыточность ОСАГО для участников рынка, чем определяется стоимость страховой компании, в интервью “Ъ” рассказал гендиректор «АльфаСтрахования» Владимир Скворцов.
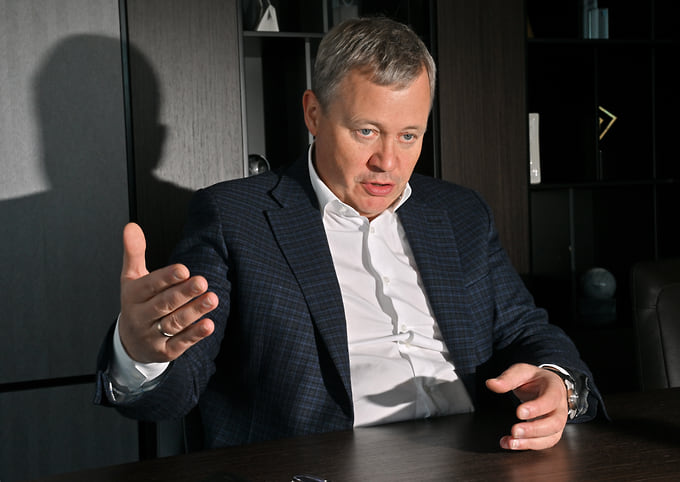
Владимир Скворцов
Дмитрий Лебедев / Коммерсантъ
— По итогам 2025 года чистая прибыль вашей компании увеличилась почти на 22%, до 41 млрд руб., а с 2022 года увеличилась в семь раз. Какие результаты вы ожидаете по итогам 2026 года?
— Страховые события происходят вплоть до новогодних курантов, поэтому давать точные прогнозы мы не очень любим. Скажу лучше так: наши целевые показатели по итогам года по сборам — более 750 млрд руб. (включая страхование жизни), по чистой прибыли — 38–40 млрд руб. И пока все идет по плану.
— По оценке НКР, в 2025 году рынок страхования достиг нового максимума по чистой прибыли — 502,3 млрд руб. И главную роль сыграли инвестиционные доходы. При этом ЦБ последовательно снижает ключевую ставку, а значит, сокращаются и доходы от инвестиций. Что вы будете делать, чтобы поддержать рост прибыли?
— Во всем мире у страховых компаний два источника дохода. Первый — непосредственно от страховой деятельности, а второй — инвестиционный. Это, так сказать, два столпа, на которых держится экономика страхования.
К сожалению, в период активного роста ключевой ставки, когда инвестиционный доход растет, некоторые участники рынка думают о том, что можно за счет демпинга собрать больше премий и заработать на инвестициях, пожертвовав результатом от страховой деятельности. Мы уверены, что оба вида дохода одинаково важны, и всегда исходили из того, что устойчивая финансовая модель страховой компании базируется на том, что важно зарабатывать и на инвестициях, и на основной деятельности. Поэтому, с одной стороны, мы, конечно, предпринимаем все усилия для того, чтобы росла маржинальность инвестиций, используем различные инструменты для сохранения инвестиционного дохода. С другой стороны, должны думать о том, чтобы страховая деятельность была прибыльной, и это, собственно говоря, то, чем мы сейчас занимаемся и на чем фокусируемся.
Кроме того, когда инвестиционный доход снижается, особенно важно думать о расширении рынка, увеличении его объемов, чтобы поддержать доход от инвестиций в абсолютном выражении.
— Расширение рынка стало одним из направлений вашей новой стратегии, принятой в 2026 году. За счет каких новых сегментов компания планирует расти на фактически не растущем рынке страхования не жизни?
— Мы не хотим увеличивать наш бизнес только за счет переманивания клиентов из других страховых компаний. Это тяжелая и неэффективная стратегия. Вместо того чтобы отнимать кусок пирога у соседа, мы хотим сделать сам пирог больше за счет новых клиентов и новых видов страхования.
Без учета страхования жизни на протяжении многих лет показатель проникновения страхования (отношение страховых сборов к ВВП) в России не растет, оставаясь на уровне 1%. Это значительно меньше, чем в развитых странах, и говорит о том, что рынок очень далек от насыщения.
Задача, стоящая перед нашей индустрией,— привлечь тех, кто по той или иной причине еще не страхует свои риски. Важно искать новые клиентские сегменты, создавать новые виды страхования, разрабатывать продукты и сервисы, отвечающие текущим потребностям этой аудитории, и выходить за привычные рамки. Кроме того, важно популяризировать ответственный подход к защите себя, своих близких и бизнеса и прививать культуру страхования.
Но чтобы клиент не просто пришел на рынок, а остался с нами надолго, мы должны обеспечить ему сервис другого уровня. И это то, с чем связано второе направление нашей новой стратегии. Мы видим, что требования клиентов меняются. Сейчас всем важно не только получить быструю выплату, но и сделать все, чтобы минимизировать риски страховых случаев. И это касается любых событий, будь то пожары, наводнения, кибератаки или ситуации, связанные со здоровьем персонала.
В ближайшее время спросом будут пользоваться программы, направленные на раннее выявление рисков и работу с ними. К примеру, направления превентологии и управления здоровьем персонала в ДМС, киберчекапы и прочее, что позволяет еще раз свежим взглядом посмотреть на текущие процессы, выявить зоны риска и предложить инструменты для улучшения ситуации.
Более того, если посмотреть даже на традиционные виды страхования — каско, страхование жилья, то процент людей, которые имеют страховые полисы, очень далек от 100%. В ОСАГО проникновение, конечно, побольше, так как это обязательный вид страхования, но и в этом сегменте доля незастрахованных растет и сейчас составляет 15–20%. Поэтому это те сегменты, куда мы хотим привлечь новых страхователей — и уже имеем некоторые успехи. Например, больше половины наших новых клиентов по ДМС в текущем году — это клиенты новые для рынка, клиенты, которые ранее вообще не страховались.
— Сколько средств вы планируете вложить в развитие и привлечение новых клиентов?
— Значительная часть нашего расходного бюджета идет именно на развитие дистрибуции и продуктовых предложений. По моим оценкам, за следующие три-пять лет это десятки миллиардов рублей.
Чтобы обеспечить должный сервис клиентам и партнерам, абсолютно необходимый элемент развития — это технологии, как внутренние, так и внешние, которые позволяют быстро и качественно интегрироваться с партнерами, предоставляя клиенту сервис нового уровня.
Например, при страховании пассажиров мы сами — из внешних систем — узнаем о том, что рейс задержан или багаж утерян, и не требуем с клиента никаких подтверждений страхового события.
И таких примеров много, но повторю, принципиально новый уровень сервиса возможен только при помощи самых современных технологий, поэтому наши инвестиции в новые технологические решения составляют миллиарды рублей в год. Важно не забывать и о защите, кибербезопасности, потому что это безопасность клиентских данных и прочего. Это дополнительно стоит нам сегодня около 1 млрд руб. в год.
— Для привлечения новых клиентов вы ставите цель увеличить количество агентов и партнеров?
— Да, количество и качество нашей работы с агентами будет расти. В ближайшие три года мы хотим увеличить агентскую сеть на 30%, до 20 тыс. человек. Если говорить о долгосрочных трендах, то простые коробочные продукты будут уходить в онлайн. При этом сложные программы, где есть вариативность, например страхование квартиры, дома, страхование здоровья, клиентам будет важно обсудить сначала с профессионалом. И здесь особая роль отводится страховому агенту, который хорошо знает продукты.
В целом, говоря о партнерах, мы хотим быть представленными везде, где мы нужны и востребованы нашими клиентами — дилерами, брокерами, туристическими агентствами, банками, маркетплейсами и так далее.
— Участники рынка считают, что страховым компаниям, не входящим в банковские группы, будет крайне тяжело выжить на российском рынке. Тем более что банковский канал обеспечивает поступление более половины всех страховых премий. Согласны ли вы с таким утверждением?
— Не до конца. В сегменте страхования жизни, который в большей степени является рынком сбережений, банковский канал абсолютно доминирующий, и это естественно. Повышается роль финансовых консультантов, начинают активную игру финансовые маркетплейсы, но банки по-прежнему занимают и будут занимать значительную долю.
Но если мы говорим о классическом страховании, то здесь доминирующую роль играют не банки, а партнерские каналы. Это и банки, и дилеры, и брокеры, и различные маркетплейсы. И это абсолютно нормально, потому что страхование правильнее предлагать клиенту в момент, когда он что-то покупает. По нашим оценкам, доля банковского канала в сегменте не жизни составляет сегодня около 15% рынка.
При этом самое главное и долгосрочное изменение в работе с партнерами, которое уже происходит,— это повышение технологичности взаимодействия. Благодаря этому существенно растет эффективность. Ведь мы все — и страховые компании, и наша дистрибуция — должны оставлять больше денег на выплаты клиентам и поэтому снижать и расходы страховых компаний, и комиссии. Поэтому только за счет повышения эффективности при снижении относительной комиссии абсолютный объем доходов партнеров может расти.
— Одним из потенциально перспективных является рынок киберстрахования, оценки объема которого сильно разнятся — от 1 млрд руб. до 3 млрд руб. Как вы оцениваете его будущее?
— Рынок киберстрахования находится в начальной фазе развития. По нашим прогнозам, его объем в 2026 году составит около 2 млрд руб. При этом потенциал сборов — до 5–10 млрд руб. Важно понимать, что киберстрахование становится частью корпоративных страховых программ в целом и будет все больше проникать в обычные полисы. В условиях повсеместной цифровизации хакеры атакуют уже не только компьютеры, но даже нефтяные суда.
При этом очевидно, что под прицелом в основном находятся компании, которые являются операторами значимых объектов ключевой информационной инфраструктуры. Для них особенно важно иметь в обязательном или вмененном порядке финансовую гарантию либо полис страхования. Это компании, которые имеют общественную значимость и множество клиентов,— атаки на эти предприятия могут быть довольно болезненными, и в этом смысле киберстрахование может быть важным элементом защиты государства и общества в целом.
Можно иметь антивирусные системы, системы защиты от хакерских атак и так далее, но все равно риск того, что эти системы будут преодолены, остается. Ответственное поведение — иметь киберполис.
— Если говорить о сегменте страхования грузов, то там наблюдается серьезная конкуренция, выражающаяся не только в цене, но и в условиях. Ваши коллеги активно прорабатывают вопрос зарубежного партнерства, открывают представительства и получают перестраховочные аккредитации, прежде всего в азиатских странах. Вы планируете действовать по похожему сценарию?
— Разговоры идут — мы держим в фокусе возможность дать нашим клиентам международное покрытие. При этом необходимости в открытии представительств в других странах мы не видим. Для работы с текущими запросами клиентов достаточно аккредитации, которая у нас есть по всему миру. Это обязательное условие для работы с клиентами, которые занимаются экспортно-импортными операциями.
— В 2025 году количество длительных задержек авиарейсов увеличилось в два раза. На сколько выросли выплаты по этому направлению по итогам уже прошедших месяцев 2026 года?
— В 2025 году мы столкнулись с резким ростом числа задержек авиарейсов, и количество выплат по этому виду страхования увеличилось в четыре раза по сравнению с предыдущим годом. В текущем году ситуация продолжала ухудшаться — за восемь месяцев 2026 года количество длительных задержек авиарейсов выросло в 2,2 раза. Мы были вынуждены поднять тарифы в среднем на 15–20%. Но этого оказалось недостаточно для выправления экономики продукта в текущей ситуации. Поэтому мы хотим предложить клиентам разные тарифы с учетом направлений их путешествий, когда стоимость полиса будет учитывать фактическую частоту событий на отдельных направлениях, и сейчас проводим соответствующие донастройки систем.
— С 7 августа 2026 года в страховое покрытие заказов Wildberries впервые включены риски терактов, диверсий и атак БПЛА, в том числе последующего пожара от обломков дронов. Участвует ли «АльфаСтрахование» в подобных программах страхования складской и логистической инфраструктуры маркетплейсов?
— Мы не раскрываем информацию о конкретных клиентах, поскольку это коммерческая тайна, но, безусловно, в рамках различных программ у нас застраховано большое количество складов. Это операторы складов, розничная торговля, производители, которые держат свою продукцию на складах. Страхование таких рисков существует давно, поэтому многие годовые договоры с нашими клиентами автоматически покрыли соответствующие события. Сложнее тем, кто решил застраховаться только сейчас.
Большое количество складов расположено в так называемых логопарках. В этих комплексах есть склады маркетплейсов и других компаний, поэтому риски, к сожалению, возрастают по всем клиентам.
Наша задача — обеспечить защиту, понять вместе с клиентами уязвимые точки и еще раз внимательно посмотреть на систему пожаротушения. Зачастую повреждения бывают незначительные — если все работает нормально, ущерб небольшой.
— Страховые компании активно пользуются услугами перестраховочного пула ОСАГО. Однако коэффициент убыточности в целом по этому сегменту с учетом расходов на ведение дела уже превышает 100%. Чем определяется негативная тенденция в этом сегменте?
— Объем перестраховочного пула — это, безусловно, один из важнейших индикаторов здоровья рынка ОСАГО. Чем больше его размер, тем хуже экономика, потому что тем большее количество договоров страховщики считают высокоубыточными и поэтому не оставляют себе.
Конечно, убыточность на рынке ОСАГО растет и является рекордной за последние несколько лет. Ключевая причина — это инфляция.
Второй фактор — скорее единоразовый, но тем не менее значимый в текущем году. В начале 2026 года была, как вы помните, очень снежная зима практически на всей территории России. Соответственно, сильно выросла частотность аварий, она превышала все стандартные сезонные колебания, что сильно сказалось на убыточности страховщиков.
Еще один важный момент — суды массово принимали решения о том, что страховые компании должны платить свыше лимита по ОСАГО в 400 тыс. руб. И это оказывало серьезное давление. К счастью, в этом вопросе поставлена точка. Конституционный суд вынес решение, что такая практика не соответствует законодательству. Поэтому мы надеемся, что этот фактор уйдет в прошлое.
— Какие новации в ОСАГО сейчас обсуждаются?
— В первую очередь повышение лимита выплат по жизни и здоровью. Сейчас он составляет 500 тыс. руб., при этом во многих других видах страхования давно достигает 2 млн руб. И в ОСАГО нужно стремиться к этому.
Прорабатывается еще несколько новаций, довольно важных, но чуть более сложных. Например, страховые компании в рамках действующего законодательства при желании клиента обязаны обеспечить ремонт автомобиля. В общем, нормальная и правильная, с точки зрения добросовестного, порядочного клиента, норма. Она перестает быть таковой, когда ею начинают пользоваться профессиональные мошенники, специально покупающие и страхующие машины, которые в принципе нельзя отремонтировать. Это старые автомобили, к которым уже не выпускаются новые запчасти, и мы вынуждены отказать в ремонте, предложив выплату деньгами. После чего эти товарищи отсуживают у нас максимально возможные деньги, бьют машину еще раз и так далее. Конечно, мы хотели бы — и обсуждаем это с профессиональным сообществом, регуляторами и законодателями — выделить этот класс машин, ремонт которых новыми запчастями в принципе невозможен, и убрать по ним обязанность именно ремонта (оставив, безусловно, выплату возмещения деньгами). Потому что в итоге за это платит добропорядочный клиент.
В более долгосрочной перспективе важно увеличивать лимит выплат по железу. Сейчас он составляет 400 тыс. руб., и этого уже часто не хватает. Необходимо повысить лимит хотя бы до 1 млн руб.
Но эта перспектива как минимум 2027-го или даже 2028 года, так как реализация таких инициатив в текущих условиях требует существенного расширения тарифного коридора и решения вопросов, подобных тому, о котором я уже говорил (ремонт старых автомобилей).
Еще более важно решить вопрос с износом. Сейчас мы рассчитываем стоимость запчастей в ОСАГО с учетом этого фактора, но для клиента было бы более правильно, если бы мы платили без учета износа. Мы обсуждаем это с регулятором и законодателями, и один из вариантов — постепенная отмена износа вместе с расширением тарифного коридора.
С учетом инфляции суммарно для реализации всех перечисленных инициатив тарифный коридор необходимо увеличить на десятки процентов в обе стороны, и это может быть сделано только постепенно.
— Какие еще законодательные изменения в целом необходимы рынку страхования?
— В корпоративном страховании важен единообразный подход при трактовках исключений из договора. Сейчас бывают случаи, когда суды даже при наличии исключений говорят: «Нет, клиент — это слабая сторона, вы должны все покрывать». Это приводит к существенному нарушению условий страхования. Судебная практика, когда страховщика обязывают платить в таких случаях, приводит к искажению тарификации. Если практика продолжится, мы будем вынуждены сокращать страховое покрытие, чтобы не подвергаться риску проигрышей в суде по этим основаниям. Поэтому сейчас мы находимся в процессе обсуждения с законодателями, чтобы внести еще более четкие формулировки в закон о страховом деле или в Гражданский кодекс.
Кроме того, обсуждаем страхование врачей от несчастных случаев. К сожалению, по статистике, медики часто становятся жертвами не совсем адекватного поведения пациентов — в первую очередь это касается работников скорой помощи. Обязательное страхование врачей от несчастного случая кажется необходимым. Совсем недавно аналогичный закон приняли в Казахстане, и это важно для повышения защищенности врачей, которые борются за нашу жизнь.
Но повторю еще раз, особенно важны для рынка даже не законодательные изменения, а инновации продуктовые, технологические, сервисные. Инновации, позволяющие и привлечь на рынок новых клиентов, и предложить клиентам качественно иной уровень сервиса, который явно и наглядно будет демонстрировать ценность страхования.
— По оценкам экспертов, в ближайшие три года может сменить собственников до 20% страховых компаний. Насколько обоснованны такие ожидания? Каковы ваши прогнозы?
— Думаю, цифра 20% сильно завышена, но долгосрочный тренд на консолидацию продолжится. Она может происходить как за счет увеличения доли крупных страховых компаний и снижения доли маленьких, так и за счет сделок слияния и поглощения.
При этом мы пока не видим, что кто-то готов продавать по тем ценам, по которым покупатели готовы покупать. Страховые компании в принципе в зеленой зоне, зарабатывают деньги. Тем не менее ситуация на финансовом рынке непростая, и в этом контексте, возможно, акционеры каких-то страховых компаний могут принять решение о выходе из бизнеса. Я думаю, что даже если одна-две компании поменяют собственников за следующие три года, это будут значимые изменения на рынке.
— Из первой двадцатки на продаже стоит «Росгосстрах». «АльфаСтрахование» проявляет интерес к этому активу?
— Без комментариев.
— В целом интерес к покупке страховых компаний формируется из разных сегментов: финансовые группы, промышленные компании, страховщики. Однако готовность продаваться со стороны участников рынка невысокая — в отличие от выставляемых цен, которые покупатели находят завышенными. Как, на ваш взгляд, справедливо оценивать стоимость страховой компании?
— Я считаю, что любой бизнес, страховой в том числе, надо оценивать стандартным методом по будущим денежным потокам — по тем прибылям, которые страховая компания обеспечит в следующие три, пять, десять лет.
Но в страховом бизнесе есть одна важная особенность, и она должна обязательно учитываться: важно понимать источник прибыли компании. Как я уже говорил, есть две составляющие. С моей точки зрения, страховая компания, которая показывает в прогнозе прибыль только от инвестиционной деятельности, а доход от страхования равен нулю или отрицательный, должна иметь оценку с дисконтом, так как инвестиционный доход неустойчив. Если хорошо зарабатываете на инвестициях, вам дорога в управление активами, а в страховании все-таки важно, чтобы компания могла конкурировать на рынке качественным продуктом, хорошей экономикой и правильными условиями. А это подтверждает доход от страховой деятельности.
| # | Наименование новости | Тональность | Информативность | Дата публикации |
|---|---|---|---|---|
| 1 | 90% страховых случаев в киберстраховании связаны с шифрованием | 0 | 12.13 | 14-10-2026 |
| 2 | Акционерное общество «АльфаСтрахование» | 0 | 16.89 | 14-10-2026 |
| 3 | Глава ВСК Страхование: куда тариф ОСАГО будет двигаться дальше — определит рынок | 0 | 0 | 10-06-2019 |
| 4 | Скворцов Владимир Юрьевич | 1 | 18.28 | 14-10-2026 |
| 5 | Эксперты: рынок киберстрахования в России может увеличиться кратно в ближайшие годы | 0 | 0 | 01-02-2020 |
| 6 | Соколов: снижение ключевой ставки не слишком повлияло на авторынок | 0 | 0 | 18-06-2025 |
| 7 | Как технологии меняют страхование | 0 | 15.76 | 26-06-2026 |
| 8 | Ольга Сорокина: Российские страховщики опережают страховую отрасль Европы в цифровизации | 0 | 0 | 18-01-2021 |
| 9 | Глава ВСС назвал драйверы страхового рынка в 2026 году | 0 | 0 | 08-01-2026 |
| 10 | "Ингосстрах" подвел итоги 2022 года | 0 | 0 | 16-01-2023 |